Cụ thể, giá nguyên liệu đầu vào tiếp tục là một trong những yếu tố ảnh hưởng đến chi phí sản xuất của ngành bia. Trong đó, đại mạch và lon nhôm là 2 khoản chi phí đáng chú ý. Giá đại mạch đã hạ nhiệt so với mức đỉnh năm 2022. Giá bình quân 9 tháng năm 2026 giảm thêm 7% so với mức trung bình năm 2025, phần nào giảm bớt áp lực chi phí.
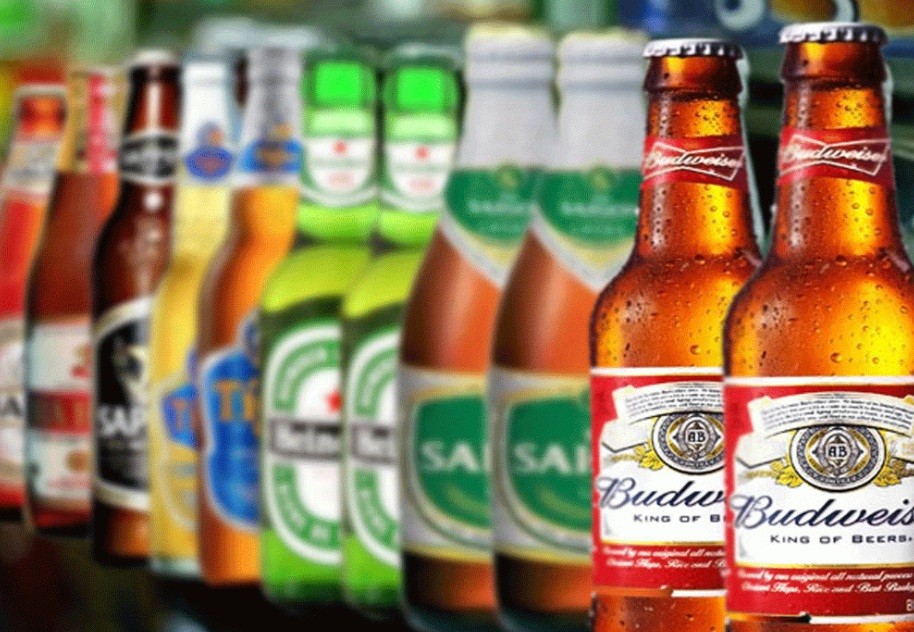
Kết thúc quý III, các doanh nghiệp bia vẫn ghi nhận doanh thu tăng nhẹ, nhưng lãi ròng suy giảm.
Ngược lại, giá lon nhôm bình quân vẫn tăng cao. Bình quân đạt 3,310 USD/tấn trong 9 tháng năm 2026, cao hơn 25% so với mức giá trung bình năm 2025. Trong bối cảnh biến động địa chính trị căng thẳng, giá năng lượng cũng có thể tác động đến chi phí nguyên liệu đầu vào.
Sự khác biệt về quy mô và khả năng chủ động nguồn nguyên liệu cũng tạo ra lợi thế nhất định cho các doanh nghiệp lớn.
Không chỉ nguyên liệu, chi phí bán hàng cũng tạo thêm sức ép tại một số doanh nghiệp đầu ngành. Trong quý III, Sabeco và Habeco đều ghi nhận chi phí quảng cáo, khuyến mãi và hỗ trợ bán hàng cao hơn cùng kỳ, đặc biệt tại Habeco.
Theo thống kê 15 doanh nghiệp bia trên sàn chứng khoán đã công bố BCTC quý III/2026, tổng doanh thu đạt 12,979 tỷ đồng, tăng 6% so với cùng kỳ. Trong khi đó, lãi ròng chỉ đạt 1,608 tỷ đồng, giảm 11%. Diễn biến này cho thấy doanh thu vẫn duy trì đà tăng, nhưng áp lực chi phí đã phần nào bào mòn kết quả lợi nhuận trong kỳ.
Tổng CTCP Bia - Rượu - Nước giải khát Sài Gòn (Sabeco: SAB) tiếp tục chiếm tỷ trọng lớn nhất, với 55% doanh thu và 79% lãi ròng toàn ngành. Xếp sau là Tổng CTCP Bia - Rượu - Nước giải khát Hà Nội (Habeco: BHN), với doanh thu 2,820 tỷ đồng và lãi ròng 174 tỷ đồng.
Chi phí tăng bào mòn lợi nhuận
Hai cái tên lớn trong ngành là Sabeco và Habeco chia sẻ chung câu chuyện trong quý III khi lãi gộp tăng nhưng lãi ròng đi lùi. Chi phí hoạt động gia tăng đã tạo sức ép lên kết quả cuối cùng.
Sabeco đạt doanh thu 6,684 tỷ đồng, tăng gần 4% so với cùng kỳ. Giá vốn tăng chậm hơn doanh thu đưa lãi gộp lên gần 2,547 tỷ đồng, tăng 7%.
Doanh thu hoạt động tài chính cũng tăng, đạt 292 tỷ đồng. Tuy nhiên, chi phí bán hàng tăng gần 10%, chủ yếu do đẩy mạnh quảng cáo và khuyến mãi. Chi phí quản lý doanh nghiệp cũng tăng 6%, phần lớn là chi phí nhân viên. Cùng với lợi nhuận khác giảm mạnh 87%, còn gần 18 tỷ đồng, lãi ròng Sabeco giảm 9%, xuống 1,232 tỷ đồng.
Dù kết quả quý III kém tích cực, bức tranh lũy kế của Sabeco vẫn khả quan hơn. Trong 9 tháng, doanh thu đạt 20,029 tỷ đồng, tăng 5% so với cùng kỳ và thực hiện được 69% kế hoạch năm. Lãi ròng gần 3,584 tỷ đồng, tăng 7%.
Habeco doanh thu quý III đạt 2,820 tỷ đồng, tăng 12% so với cùng kỳ; nhưng lãi ròng giảm 21%, còn hơn 174 tỷ đồng.
Nguyên nhân lợi nhuận giảm là do chi phí bán hàng tăng 44%; chi phí quảng cáo, khuyến mãi và hỗ trợ tăng 46%, lên 293 tỷ đồng. Chi phí quản lý doanh nghiệp cũng tăng gần 34%.
Cũng giống SAB, kết quả 9 tháng của Habeco vẫn duy trì đà tăng trưởng. Doanh thu đạt hơn 7,584 tỷ đồng, tăng 20% so với cùng kỳ, giúp lãi gộp tăng gần 26%, đạt hơn 2,248 tỷ đồng. Dù chi phí bán hàng và quản lý doanh nghiệp đều tăng, lãi ròng vẫn đạt hơn 475 tỷ đồng, tăng gần 20%.
Tương tự, sức ép chi phí còn lan đến một số đơn vị thành viên của 2 ông lớn đầu ngành. Sabibeco (SBB), một trong những công ty con của Sabeco, ghi nhận doanh thu quý III tăng 6%, đạt gần 791 tỷ đồng. Tuy nhiên, giá vốn tăng nhanh hơn doanh thu khiến lãi gộp thu hẹp do ảnh hưởng từ giá nguyên vật liệu tăng. Bên cạnh đó, chi phí quản lý doanh nghiệp tăng 62%, trong đó phát sinh hơn 3 tỷ đồng chi phí dự phòng khó đòi. Sau cùng, lãi ròng của SBB giảm 18%, còn gần 54 tỷ đồng.
Kết quả lũy kế 9 tháng của nhóm doanh nghiệp bia vẫn có phần khởi sắc nhờ kết quả kinh doanh tích cực trong nửa đầu năm. Có 12/15 doanh nghiệp ghi nhận doanh thu tăng trưởng và 12/15 doanh nghiệp có lãi ròng tăng so với cùng kỳ.
HOÀNG LÊ